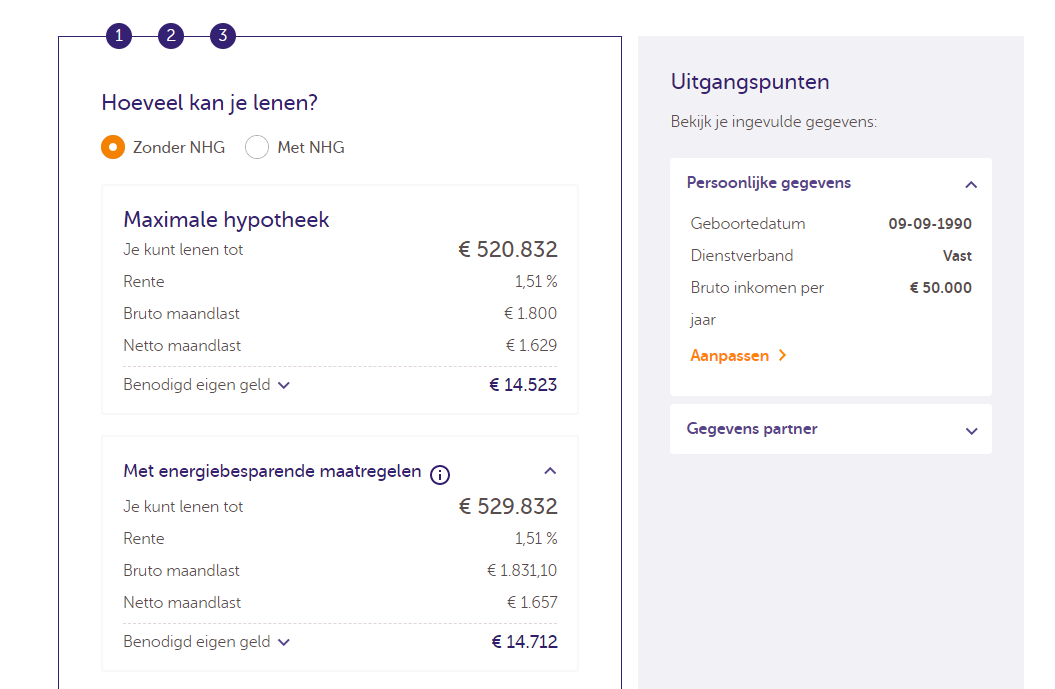
Een woning kopen vraagt meestal meer dan alleen een hypotheek. Naast de aankoopprijs zijn er bijkomende kosten, zoals notariskosten en belastingen. Banken financieren bovendien niet altijd de volledige aankoopprijs. Daarom is het belangrijk om vooraf te berekenen hoeveel eigen geld je nodig hebt.
Eigen geld is het bedrag dat je zelf inbrengt bij de aankoop van een woning. Dat kan spaargeld zijn, maar bijvoorbeeld ook geld uit de verkoop van een andere woning of een schenking. Je eigen inbreng dient doorgaans voor:
Gebruik deze eenvoudige formule als eerste richtlijn:
Benodigd eigen geld = aankoopprijs + aankoop- en hypotheekkosten − hypotheekbedrag
Tel eventuele renovatiekosten of andere uitgaven erbij als je die zelf betaalt. Trek een eventuele premie, schenking of andere beschikbare financiering alleen af wanneer je zeker weet dat je daarvoor in aanmerking komt.
De bijkomende kosten verschillen naargelang de ligging van de woning, het type aankoop en de hoogte van je lening. Denk onder meer aan:
Gebruik voor een nauwkeurige raming een actuele notaris- of hypotheeksimulator en vraag je notaris of bank om een berekening op basis van jouw dossier. Algemene bedragen zijn slechts indicatief.
Stel dat je een woning koopt voor €300.000. Je bank is bereid om €270.000 te lenen. Voor de aankoop- en hypotheekkosten reserveer je in dit voorbeeld samen €25.000.
De berekening wordt dan:
€300.000 + €25.000 − €270.000 = €55.000 eigen geld
In dit voorbeeld heb je dus ongeveer €55.000 nodig, nog vóór eventuele renovaties, verhuisuitgaven of nieuwe meubels. De kosten van €25.000 zijn een voorbeeldbedrag en kunnen in werkelijkheid hoger of lager uitvallen.
Er bestaat geen vast percentage dat voor elke koper geldt. De bank beoordeelt onder meer je inkomen, bestaande leningen, gezinssituatie, de waarde van de woning en de verhouding tussen het leenbedrag en die waarde. Een kredietgever kan dus minder lenen dan je verwacht, ook als je inkomen voldoende lijkt.
Vraag daarom niet alleen hoeveel je maandelijks kunt afbetalen, maar ook welk maximumbedrag de bank wil financieren. Hou er rekening mee dat de geschatte waarde van de woning niet altijd gelijk is aan de afgesproken aankoopprijs.
Het is verstandig om niet al je spaargeld in de aankoop te steken. Na de aankoop kunnen er onverwachte kosten opduiken, bijvoorbeeld voor herstellingen, energiezuinige aanpassingen of onderhoud. Voorzie daarom, indien mogelijk, een aparte buffer boven op het bedrag dat je nodig hebt voor de aankoop en de hypotheek.
Je eigen inbreng bestaat niet alleen uit het verschil tussen de aankoopprijs en je hypotheek. Ook belastingen, notariskosten, hypotheekkosten en andere uitgaven tellen mee. Bereken die bedragen vóór je een bod uitbrengt en laat je persoonlijke situatie nakijken door je bank of notaris. Zo krijg je een realistischer beeld van hoeveel eigen geld je nodig hebt om een woning te kopen.
Voor een woning van €220.000 hangt het benodigde eigen geld af van hoeveel de bank wil lenen en van de bijkomende kosten. Als je bijvoorbeeld 90% van de aankoopprijs kunt lenen, breng je zelf minstens €22.000 in voor het resterende deel, boven op de registratiebelasting, notariskosten en kosten van de hypotheekakte. Die kosten verschillen onder meer volgens het gewest en je persoonlijke situatie. Ook als de bank de volledige aankoopprijs financiert, heb je doorgaans eigen geld nodig voor de bijkomende kosten. Vraag daarom je bank of notaris om een berekening op maat voordat je een bod uitbrengt.
Er bestaat geen vast percentage eigen geld dat je in België altijd nodig hebt voor een hypotheek. Hoeveel je zelf moet inbrengen, hangt onder meer af van het bedrag dat de bank wil financieren, de waarde van de woning en je financiële situatie. Hou naast een eventuele eigen inbreng voor de aankoopprijs ook rekening met aankoop- en hypotheekkosten, zoals registratierechten en notariskosten. Vraag je bank en notaris om een berekening op maat, zodat je weet welk bedrag je best beschikbaar hebt.
Met €250.000 eigen geld is niet automatisch een bepaald hypotheekbedrag mogelijk. Dat hangt vooral af van je inkomen, bestaande leningen, maandelijkse uitgaven en de beoordeling van de bank. Ook tellen de aankoop- en hypotheekkosten mee: die betaal je vaak geheel of gedeeltelijk met eigen middelen, waardoor niet de volledige €250.000 naar de aankoopprijs kan gaan. Laat daarom eerst berekenen hoeveel je maandelijks verantwoord kunt aflossen en vraag daarna een bank of kredietbemiddelaar om een persoonlijke simulatie.
Hoeveel je moet verdienen om €150.000 te lenen, hangt af van de looptijd, de rentevoet, je andere leningen en je vaste uitgaven. De bank kijkt vooral of je de maandelijkse aflossing comfortabel kunt betalen en beoordeelt daarbij je volledige financiële situatie. Vraag daarom een simulatie aan: die toont de geschatte maandlasten en helpt inschatten welk inkomen nodig is. Een online berekening is slechts indicatief; alleen de kredietgever kan je aanvraag beoordelen.
Hoeveel eigen inbreng je in 2025 nodig hebt, hangt af van de aankoopprijs, de kosten en het bedrag dat de bank voor jouw dossier wil lenen. Banken financieren niet automatisch de volledige aankoopprijs; vaak moet je dus een deel zelf betalen. Daarbovenop komen onder meer registratierechten, notariskosten en kosten voor de hypotheekakte. Bereken je eigen inbreng daarom als volgt: aankoopprijs plus alle aankoop- en hypotheekkosten, min het bedrag van je lening. De precieze kosten verschillen onder meer per gewest en persoonlijke situatie. Vraag voor een betrouwbare raming advies aan je bank of notaris en hou ook een buffer over voor onverwachte uitgaven.
Hoeveel eigen inbreng je nodig hebt voor een hypotheek in België, hangt af van je aankoopprijs, de kosten en het bedrag dat de bank wil lenen. Banken financieren niet noodzakelijk de volledige aankoopprijs en de aankoop- en hypotheekkosten moet je vaak geheel of gedeeltelijk zelf betalen. Bereken daarom het verschil tussen de aankoopprijs en je mogelijke lening, tel de geraamde kosten erbij en voorzie liefst ook een financiële buffer. Het exacte bedrag verschilt per dossier en per gewest; vraag je bank of notaris om een persoonlijke raming.
Hoeveel geld je zelf moet inleggen bij een hypotheek hangt af van de aankoopprijs, het bedrag dat de bank wil lenen en de bijkomende kosten. Banken financieren niet altijd de volledige aankoopprijs, en kosten zoals registratierechten, de notaris- en hypotheekakte, en eventuele bankkosten moet je vaak geheel of gedeeltelijk zelf betalen. Bereken daarom het verschil tussen de aankoopprijs en je lening, tel de geschatte kosten erbij en voorzie indien mogelijk nog een financiële buffer. Het exacte bedrag verschilt per dossier en per gewest; vraag je bank of notaris om een persoonlijke raming.
Met €50.000 spaargeld hangt het maximale hypotheekbedrag af van je inkomen, bestaande leningen, de waarde van de woning en de voorwaarden van de bank. Je spaargeld dient bovendien niet alleen voor de eigen inbreng: je moet er doorgaans ook aankoop- en hypotheekkosten mee betalen en best een financiële buffer overhouden. Trek die bedragen dus eerst af van je spaargeld; wat overblijft, kan je gebruiken om het deel van de aankoopprijs te financieren dat de bank niet leent. Vraag een bank of kredietbemiddelaar om een persoonlijke simulatie, want €50.000 spaargeld alleen bepaalt niet hoeveel je kan lenen.
Hoeveel hypotheek je kunt krijgen met €100.000 eigen geld, hangt niet alleen af van je spaargeld, maar vooral ook van je inkomen, bestaande leningen, maandelijkse uitgaven en de beoordeling door de bank. Je eigen inbreng kan dienen voor een deel van de aankoopprijs én voor bijkomende kosten, zoals registratierechten en notariskosten. Trek die kosten dus eerst af van je beschikbare €100.000 om te bepalen hoeveel naar de woning zelf kan gaan. Vraag daarna aan je bank hoeveel je op basis van je financiële situatie kunt lenen: samen geven die bedragen een realistischer beeld van je totale aankoopbudget. Laat de kosten vooraf berekenen door een notaris of gebruik een actuele simulator, want ze verschillen naargelang de woning en je situatie.
Als je eigen geld inbrengt, trek je dat bedrag af van de totale kostprijs van de woning om een eerste inschatting te maken van je benodigde hypotheek. Tel daarbij ook de aankoop- en hypotheekkosten, zoals registratierechten en notariskosten, en trek alleen het bedrag af dat je daarvoor zelf kunt gebruiken. De berekening is dus: totale aankoopkosten min je beschikbare eigen inbreng = het bedrag dat je mogelijk moet lenen. De bank beoordeelt vervolgens hoeveel ze effectief wil financieren op basis van onder meer je inkomen, bestaande leningen en de waarde van de woning.
Hoeveel je kunt lenen met €100.000 eigen inbreng hangt vooral af van je inkomen, je bestaande leningen, de looptijd en de maandelijkse afbetaling die je aankunt. Ook de aankoopprijs en bijkomende kosten spelen mee: je eigen geld gaat niet noodzakelijk volledig naar de woning, want je moet mogelijk ook registratierechten, notariskosten en kosten voor de hypotheekakte betalen. Vraag daarom eerst een simulatie aan bij een bank of kredietgever. Die kan op basis van je financiële situatie bepalen welk leenbedrag haalbaar is; €100.000 eigen inbreng geeft op zichzelf geen vast bedrag aan leenruimte.
In 2024 was er in België geen vast wettelijk minimumbedrag aan eigen inbreng: de bank beoordeelde dit per dossier. Vaak moest je als koper ongeveer 10% van de aankoopprijs zelf financieren, boven op de aankoop- en hypotheekkosten, maar sommige banken konden meer eigen geld vragen of uitzonderingen toestaan. Hoeveel je precies nodig had, hing onder meer af van je inkomen, de waarde van de woning, je andere schulden en de ligging van het pand. Vraag daarom een persoonlijke berekening aan je bank of notaris.