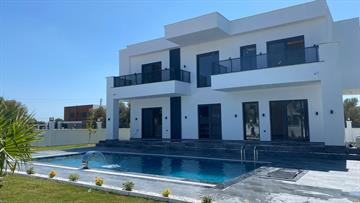
Een huis kopen in het buitenland spreekt tot de verbeelding. Misschien droomt u van een appartement aan de Spaanse kust, een vakantiewoning in Frankrijk of een huis in Italië om later zelf in te wonen. De aankoop van een buitenlandse woning verloopt echter niet altijd zoals in België. De regels, belastingen, bijkomende kosten en gebruiken verschillen van land tot land.
Een goede voorbereiding helpt om onaangename verrassingen te vermijden. Ontdek waarop u moet letten wanneer u een huis te koop in het buitenland op het oog hebt.
De bestemming van de woning heeft invloed op uw keuze en op de kosten. Wilt u er permanent wonen, er zelf enkele weken per jaar verblijven of de woning verhuren? Denk ook na over de bereikbaarheid, het klimaat, de voorzieningen in de buurt en de afstand tot winkels, medische zorg en openbaar vervoer.
De vraagprijs vertelt niet altijd het volledige verhaal. Vergelijk woningen in dezelfde buurt en kijk naar recente verkoopprijzen, de staat van het gebouw en de voorzieningen in de omgeving. Houd er rekening mee dat advertenties soms niet alle gebreken of bijkomende kosten vermelden.
Bezoek de woning bij voorkeur zelf en op verschillende momenten. Een rustige badplaats in het voorjaar kan er in de zomer heel anders uitzien. Lukt een bezoek niet meteen, vraag dan om recente foto’s, video’s en duidelijke informatie over de buurt. Een online rondleiding kan nuttig zijn, maar vervangt geen onafhankelijke controle ter plaatse.
De eigendoms- en bouwregels verschillen per land. Schakel daarom een onafhankelijke lokale advocaat of notaris in die de belangen van de koper behartigt. Ga niet uitsluitend af op de makelaar of op de raad van de verkoper.
Laat onder meer controleren:
Een bouwkundige keuring kan verborgen gebreken aan het licht brengen, zoals vochtproblemen, structurele schade of verouderde installaties. In sommige landen is zo’n controle minder gebruikelijk dan in België, maar dat maakt ze niet minder waardevol.
Naast de aankoopprijs zijn er vaak bijkomende kosten. Denk aan registratie- of overdrachtsbelastingen, notariskosten, juridische bijstand, makelaarskosten en kosten voor vertalingen. Ook een bouwkundige keuring, bankkosten en aansluitingen voor nutsvoorzieningen kunnen het totaalbedrag verhogen.
Na de aankoop kunnen er terugkerende uitgaven zijn, zoals lokale onroerende voorheffing, gemeenschappelijke kosten, verzekeringen, onderhoud en kosten voor beheer of verhuur. Vraag vóór u een bod uitbrengt een overzicht van de verwachte eenmalige én jaarlijkse kosten.
Informeer tijdig naar de financieringsmogelijkheden. Een Belgische bank kan andere voorwaarden hanteren voor een woning in het buitenland dan voor een woning in België. Soms moet u een groter deel van de aankoopprijs zelf financieren. Ook lokale banken kunnen een lening aanbieden, maar de voorwaarden en procedures verschillen.
Koopt u in een land met een andere munt dan de euro, dan kan een wisselkoersschommeling de uiteindelijke prijs beïnvloeden. Bespreek met uw bank hoe betalingen veilig verlopen en welke kosten verbonden zijn aan internationale overschrijvingen.
In sommige landen wordt al vroeg in het aankoopproces een bindend compromis of voorlopig koopcontract ondertekend. De voorwaarden voor het terugkrijgen van een voorschot kunnen sterk verschillen. Laat elk document vertalen en juridisch nakijken voordat u tekent of geld overschrijft.
Leg belangrijke afspraken schriftelijk vast, zoals de aankoopprijs, de inbegrepen meubels, de opleverdatum en de gevolgen wanneer een financiering niet rond raakt. Gebruik veilige betalingskanalen en maak geen voorschot over zonder dat duidelijk is wie het geld ontvangt en onder welke voorwaarden.
Een woning in het buitenland kan gevolgen hebben voor uw belastingaangifte. Welke regels gelden, hangt onder meer af van het land, het gebruik van de woning en uw persoonlijke situatie. Ook inkomsten uit verhuur kunnen belastbaar zijn. Er bestaan tussen landen afspraken om dubbele belasting te beperken, maar de toepassing daarvan kan complex zijn.
Vraag vóór de aankoop advies aan een accountant of belastingadviseur die ervaring heeft met grensoverschrijdende vastgoedtransacties. Zo weet u beter welke aangifteverplichtingen, lokale heffingen en fiscale gevolgen u kunt verwachten.
Denk ook aan het dagelijkse beheer van de woning. Wie controleert het pand wanneer u er niet bent? Wie regelt herstellingen, schoonmaak of het onthaal van huurders? Voor een tweede verblijf op afstand kan een lokale beheerder handig zijn, maar neem de vergoeding en de precieze taken vooraf op in een overeenkomst.
Controleer daarnaast welke woningverzekering beschikbaar is en of die voldoende bescherming biedt tegen lokale risico’s, zoals stormschade, overstromingen of bosbranden. De dekking en uitsluitingen kunnen verschillen van wat u in België gewend bent.
Een huis te koop in het buitenland kan een mooie investering of een fijne plek om tot rust te komen zijn. De aankoop vraagt wel meer voorbereiding dan een gewone vastgoedtransactie in België. Vergelijk zorgvuldig, laat documenten en de woning controleren en breng alle kosten in kaart. Met onafhankelijke lokale begeleiding en degelijk advies verkleint u het risico op onaangename verrassingen en kunt u met meer vertrouwen beslissen.
In veel landen kunt u als Belg een woning kopen, maar de regels verschillen per land. Soms gelden er voorwaarden rond verblijfsrecht, vergunningen, financiering of het gebruik van de woning. Laat vóór u tekent nagaan of de verkoper eigenaar is, of de woning correct vergund is en welke belastingen en bijkomende kosten van toepassing zijn. Schakel daarvoor een onafhankelijke lokale notaris of advocaat in en vraag ook advies over de fiscale gevolgen in België.
Welk land het makkelijkst is om een huis te kopen, hangt af van uw budget, uw plannen en uw persoonlijke situatie. Binnen de Europese Unie is kopen voor Belgische burgers vaak eenvoudiger, maar de procedures, belastingen en aankoopkosten verschillen sterk per land. Populaire bestemmingen zoals Frankrijk, Spanje en Portugal hebben doorgaans een goed uitgebouwde vastgoedmarkt, maar ook daar is onafhankelijke juridische begeleiding belangrijk. Vergelijk niet alleen de huizenprijzen, maar controleer ook de lokale regels, financieringsmogelijkheden en eventuele verhuurbeperkingen voordat u beslist.
In veel landen kun je als Belg een huis kopen, maar niet altijd zonder voorwaarden. De regels verschillen per land en kunnen bijvoorbeeld beperkingen opleggen aan buitenlandse kopers, bepaalde soorten vastgoed of woningen in beschermde gebieden. Ook kunnen er lokale procedures, extra documenten en specifieke belastingregels gelden. Laat daarom vóór je een bod uitbrengt de eigendomstitel, vergunningen en koopovereenkomst controleren door een onafhankelijke lokale notaris of advocaat, en informeer naar de totale aankoopkosten en eventuele gevolgen voor je Belgische belastingaangifte.
Het beste land om een huis te kopen, hangt af van uw budget, het doel van de aankoop en uw persoonlijke voorkeuren. Voor een vakantiewoning spelen bijvoorbeeld bereikbaarheid, klimaat en verhuurmogelijkheden een rol, terwijl bij een vaste woonplek ook gezondheidszorg, lokale voorzieningen en verblijfsregels belangrijk zijn. Vergelijk daarnaast de vastgoedprijzen, belastingen, aankoopkosten en regels rond verhuur per land. Laat u vóór een aankoop informeren door een onafhankelijke lokale jurist of vastgoedexpert, want de wettelijke en fiscale regels verschillen sterk.
Als je een huis koopt in het buitenland, informeer je dan goed over de lokale koopregels, belastingen en bijkomende kosten, zoals notariskosten, registratiebelasting en onderhoud. Laat de eigendomstitel, vergunningen en eventuele schulden op de woning controleren door een onafhankelijke lokale advocaat of notaris, en laat het pand bouwkundig nakijken. Bekijk ook vooraf hoe je de aankoop financiert, welke regels gelden voor verhuur en welke fiscale verplichtingen je in het buitenland én in België hebt. Teken niets en betaal geen voorschot voordat je de documenten en voorwaarden goed hebt laten nakijken.
In veel landen kan je als Belg een huis kopen, maar niet altijd zonder voorwaarden. De regels verschillen per land: soms gelden er beperkingen voor buitenlandse kopers, zijn bepaalde vergunningen nodig of moet je aan specifieke registratie- en belastingregels voldoen. Laat vóór je een bod doet de eigendomsdocumenten, eventuele vergunningen en het koopcontract controleren door een onafhankelijke lokale jurist of notaris. Zo weet je welke stappen en kosten van toepassing zijn en vermijd je onaangename verrassingen.
De belasting op een huis in het buitenland hangt af van het land, het gebruik van de woning en uw fiscale woonplaats. Als u in België woont, moet u buitenlands vastgoed doorgaans aangeven bij de Belgische fiscus; die kent er een kadastraal inkomen aan toe dat u in uw belastingaangifte vermeldt. Het land waar de woning ligt, kan daarnaast lokale belastingen heffen en soms belasting op huurinkomsten. Een dubbelbelastingverdrag bepaalt doorgaans welk land mag belasten en hoe dubbele belasting wordt vermeden. Omdat de regels per land en situatie verschillen, vraagt u het best advies aan een fiscalist met ervaring in buitenlands vastgoed.
Er bestaat geen vast belastingtarief voor een huis in het buitenland: de kosten hangen af van het land, de waarde en het gebruik van de woning. U betaalt doorgaans lokale belastingen, zoals een jaarlijkse onroerende voorheffing, en mogelijk aankoopbelastingen. Woont u fiscaal in België, dan moet u uw buitenlandse woning ook aangeven bij de Belgische belastingadministratie; die kent er een kadastraal inkomen aan toe. Door een dubbelbelastingverdrag wordt het buitenlandse onroerend inkomen in België meestal vrijgesteld, maar het kan wel meetellen om het belastingtarief op uw andere inkomsten te bepalen. De precieze regels verschillen per land en situatie, dus vraag advies aan een belastingdeskundige.
De fiscale gevolgen van een huis in het buitenland hangen af van het land, het gebruik van de woning en uw persoonlijke situatie. U kunt er lokale belastingen verschuldigd zijn, bijvoorbeeld op het bezit van de woning of op huurinkomsten. Als Belgisch rijksinwoner moet u buitenlands vastgoed doorgaans ook aangeven in uw Belgische belastingaangifte. België houdt rekening met het buitenlandse onroerend goed volgens de geldende regels en het dubbelbelastingverdrag met het betrokken land kan bepalen hoe dubbele belasting wordt vermeden. Vraag advies aan een belastingadviseur die ervaring heeft met grensoverschrijdend vastgoed, zodat u weet welke aangiften en belastingen voor u gelden.
De prijs van een woning in Thailand hangt sterk af van de locatie, het type pand en de staat ervan: een appartement in Bangkok of aan de kust kan heel andere prijzen hebben dan een woning in het binnenland. Reken boven op de aankoopprijs op kosten voor juridische bijstand, registratie en belastingen; de overdrachtsvergoeding bedraagt doorgaans 2% van de officiële geschatte waarde, maar wie die betaalt en welke andere heffingen gelden, hangt af van de transactie en de afspraken met de verkoper. Belangrijk is ook dat buitenlanders doorgaans geen grond rechtstreeks mogen bezitten: een appartement kan wel op naam van een buitenlander staan als aan de wettelijke voorwaarden en de buitenlandse eigendomsquota is voldaan, terwijl voor een huis op grond vaak een andere constructie nodig is. Laat de eigendomsrechten, contracten en totale kosten daarom vóór betaling onafhankelijk nakijken door een Thaise vastgoedjurist.
Een goedkoop huis vindt u vaak in landelijke gebieden en minder toeristische regio’s, bijvoorbeeld in delen van Spanje, Portugal, Italië, Frankrijk en Oost-Europa. De prijzen kunnen er lager liggen dan aan de kust of in populaire steden, maar controleer ook de staat van de woning, renovatiekosten, lokale belastingen en bereikbaarheid. Laat bovendien de eigendomspapieren en eventuele bouwvergunningen nakijken door een onafhankelijke lokale deskundige: een lage aankoopprijs is niet altijd een goedkope totaalkeuze.