Rente hypothecaire lening: vooruitzichten en verwachtingen voor België
Rente hypothecaire lening: vooruitzichten voor België
Wie een woning wil kopen of bouwen, vraagt zich vaak af hoe de rente op een hypothecaire lening zal evolueren. Een kleine wijziging van de rentevoet kan over de volledige looptijd een merkbaar verschil maken in de maandlast en de totale terugbetaling. Toch is het moeilijk om rentevooruitzichten met zekerheid te voorspellen: ze hangen af van economische factoren die snel kunnen veranderen.
In dit artikel lees je welke elementen de hypotheekrente beïnvloeden, welke scenario’s mogelijk zijn en hoe je je keuze tussen een vaste en variabele rente kunt afwegen.
Hoe wordt de rente op een hypothecaire lening bepaald?
De rente die een bank aanbiedt, wordt niet alleen bepaald door de beleidsrente van de Europese Centrale Bank (ECB). Ook de rente op de financiële markten, de inflatieverwachtingen en de financieringskosten van banken spelen een rol. Daarnaast houdt een kredietgever rekening met je persoonlijke dossier.
Belangrijke factoren zijn onder meer:
- De inflatie: aanhoudende prijsstijgingen kunnen de marktrente onder druk zetten.
- Het beleid van de ECB: beslissingen over de beleidsrente beïnvloeden de financieringsvoorwaarden, maar worden niet automatisch één op één doorgerekend in hypotheekrentes.
- De rente op langlopende financiële producten: die is belangrijk voor leningen met een vaste rente op lange termijn.
- De looptijd en renteformule: een vaste rente op lange termijn verschilt doorgaans van een variabele rente.
- Je financiële situatie: onder meer je inkomen, eigen inbreng, bestaande schulden en de verhouding tussen het leenbedrag en de woningwaarde kunnen een rol spelen.
- De concurrentie tussen kredietgevers: banken kunnen hun tarieven en voorwaarden aanpassen om klanten aan te trekken.
Wat zijn de vooruitzichten voor de hypotheekrente?
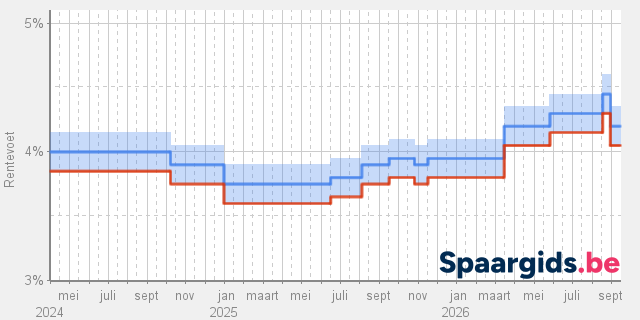
Een exacte voorspelling is niet mogelijk. De rente kan dalen, stabiel blijven of opnieuw stijgen, afhankelijk van hoe de economie en de financiële markten evolueren. Als de inflatie verder afneemt en de markten rekening houden met soepelere financieringsvoorwaarden, kan dat een neerwaartse invloed hebben. Blijft de inflatie hardnekkig of stijgen de langetermijnrentes, dan kunnen hypotheekrentes hoog blijven of toenemen.
Belangrijk is dat hypotheekrentes soms al bewegen vóór een centrale bank haar beleid aanpast. Banken en beleggers verwerken verwachtingen immers op voorhand in de financiële markten. Daarom is het niet verstandig om een beslissing uitsluitend uit te stellen in de hoop dat de rente binnenkort zeker zal dalen.
Vaste of variabele rente: wat past bij jou?
Vaste rente
Met een vaste rente blijft je rentevoet gedurende de afgesproken periode gelijk. Daardoor zijn je maandelijkse aflossingen voorspelbaar. Dat kan nuttig zijn als je zekerheid belangrijk vindt of als een rentestijging je budget zwaar zou belasten. Voor die zekerheid kan de aangeboden rente hoger liggen dan bij sommige variabele formules.
Variabele rente
Bij een variabele rente kan je rentevoet op vooraf bepaalde momenten worden aangepast volgens de formule in je kredietovereenkomst. Je maandlast kan daardoor dalen, maar ook stijgen. In België zijn variabele rentevoeten onderworpen aan wettelijke regels en grenzen. Vraag de kredietgever om uit te leggen hoe vaak de rente kan veranderen, welke referentie-index wordt gebruikt en wat de maximale maandlast in jouw contract kan zijn.
Vergelijk dus niet alleen de startrente. Bekijk ook de mogelijke evolutie van de maandlast, de voorwaarden van de formule en hoeveel financiële marge je hebt als de rente stijgt.
Waar let je op bij het vergelijken van woonkredieten?
- Vergelijk het volledige aanbod bij meerdere banken of kredietgevers.
- Bekijk de rentevoet samen met alle voorwaarden en bijkomende kosten.
- Vraag een aflossingstabel en laat verschillende rente- en looptijdscenario’s berekenen.
- Controleer of een korting afhankelijk is van het afsluiten van een schuldsaldoverzekering, brandverzekering of andere producten.
- Leen niet meer dan je comfortabel kunt terugbetalen, ook niet als je inkomen of uitgaven veranderen.
- Hou rekening met notariskosten, registratierechten en eventuele renovatiekosten naast je maandelijkse aflossing.
Conclusie
De vooruitzichten voor de rente op hypothecaire leningen hangen af van inflatie, het ECB-beleid, de financiële markten en je persoonlijke kredietdossier. Een toekomstige daling is niet gegarandeerd, net zoals een stijging niet met zekerheid te voorspellen is. Vergelijk daarom actuele voorstellen, onderzoek meerdere scenario’s en kies een renteformule die past bij je budget en je behoefte aan zekerheid.
De informatie in dit artikel is algemeen en vormt geen persoonlijk financieel advies. De rente en voorwaarden verschillen per kredietgever en per dossier. Vraag altijd een concreet voorstel aan voordat je een beslissing neemt.
Zeven Tips voor het Navigeren van Rentevooruitzichten bij Hypothecaire Leningen in België
- Volg de ECB-rente, maar weet dat hypotheekrentes niet één-op-één meebewegen.
- Rentevooruitzichten blijven onzeker; baseer je keuze niet alleen op voorspellingen.
- Vergelijk vaste en variabele rente op basis van je budget en risicotolerantie.
- Vraag meerdere offertes aan en vergelijk ook het jaarlijks kostenpercentage (JKP).
- Let op de voorwaarden voor kortingen, zoals een schuldsaldoverzekering of loonstorting.
- Een langere rentevaste periode geeft meer zekerheid, maar kan duurder uitvallen.
- Heb je al een lening? Vergelijk herfinancieringskosten met de mogelijke rentewinst.
Volg de ECB-rente, maar weet dat hypotheekrentes niet één-op-één meebewegen.
Volg de rentebeslissingen en aankondigingen van de Europese Centrale Bank (ECB), want die kunnen de financiële markten en de financieringskosten van banken beïnvloeden. Hou er wel rekening mee dat de rente op een hypothecaire lening niet automatisch of meteen evenveel stijgt of daalt als de ECB-rente. Ook de marktrente op langere termijn, inflatieverwachtingen, de concurrentie tussen banken en je persoonlijke dossier spelen mee. Vergelijk daarom concrete kredietvoorstellen in plaats van je keuze alleen op basis van de ECB-rente te maken.
Rentevooruitzichten blijven onzeker; baseer je keuze niet alleen op voorspellingen.
De rentevooruitzichten voor hypothecaire leningen blijven onzeker: economische ontwikkelingen, inflatie en beslissingen van de Europese Centrale Bank kunnen de rente beïnvloeden. Stel je keuze daarom niet uit of vast op basis van voorspellingen alleen. Vergelijk vaste en variabele rentevoeten, bekijk hoe verschillende scenario’s je maandlasten beïnvloeden en kies een lening die past bij je budget en je behoefte aan zekerheid.
Vergelijk vaste en variabele rente op basis van je budget en risicotolerantie.
Vergelijk een vaste en variabele rente niet alleen op basis van de rentevoet van vandaag, maar ook op basis van je budget en je risicotolerantie. Met een vaste rente weet je doorgaans beter waar je aan toe bent, terwijl een variabele rente kan wijzigen en je maandlast dus kan stijgen of dalen. Vraag je kredietgever om verschillende scenario’s te berekenen en controleer of je een mogelijke stijging comfortabel kunt opvangen.
Vraag meerdere offertes aan en vergelijk ook het jaarlijks kostenpercentage (JKP).
Vraag bij verschillende kredietgevers een offerte aan voordat je een hypothecaire lening kiest. Zo krijg je een beter beeld van de rentevoeten en voorwaarden die voor jouw dossier gelden. Vergelijk niet alleen de rentevoet, maar ook het jaarlijks kostenpercentage (JKP): daarin worden bepaalde kosten van het krediet samengebracht, zodat je aanbiedingen beter kunt beoordelen. Controleer wel welke kosten en eventuele bijkomende producten in de berekening zijn opgenomen, want die kunnen per kredietgever verschillen.
Let op de voorwaarden voor kortingen, zoals een schuldsaldoverzekering of loonstorting.
Let bij het vergelijken van hypothecaire leningen goed op de voorwaarden die aan een rentekorting verbonden zijn. Een bank kan bijvoorbeeld een lagere rente aanbieden als je ook een schuldsaldoverzekering afsluit of je loon op een rekening bij die bank laat storten. Vergelijk de totale kosten van die producten met de besparing op je lening: een lagere rente is niet altijd voordeliger als de bijkomende voorwaarden duur uitvallen. Vraag de kredietgever om alle kosten en voorwaarden duidelijk op papier te zetten.
Een langere rentevaste periode geeft meer zekerheid, maar kan duurder uitvallen.
Een langere rentevaste periode biedt meer zekerheid: je rentevoet en maandelijkse aflossingen blijven gedurende langere tijd gelijk, ook als de marktrente stijgt. Dat maakt je budget beter voorspelbaar. Die zekerheid kan wel een prijskaartje hebben, want een lening met een langere rentevaste periode kan duurder zijn dan een formule waarbij de rente sneller kan worden aangepast. Vergelijk daarom niet alleen de rentevoet, maar ook de totale kosten en hoeveel zekerheid je zelf belangrijk vindt.
Heb je al een lening? Vergelijk herfinancieringskosten met de mogelijke rentewinst.
Heb je al een hypothecaire lening en overweeg je die te herfinancieren? Vergelijk dan niet alleen de nieuwe rentevoet met je huidige rente, maar bereken ook alle mogelijke kosten, zoals dossier- en schattingskosten, een eventuele wederbeleggingsvergoeding en notariskosten. Zet die kosten af tegen de rentebesparing die je tijdens de resterende looptijd kunt verwachten. Zo zie je of herfinancieren financieel voordeel oplevert en na hoeveel tijd je de gemaakte kosten hebt terugverdiend.
Tags:
aflossingstabel,
ecb-beleid,
financiële markten,
financieringskosten,
hypothecaire lening,
hypotheekrente,
inflatie,
kredietvoorwaarden,
looptijd,
maandlast,
notariskosten,
persoonlijke financiële situatie,
registratierechten,
rente hypothecaire lening vooruitzichten,
rentevoet,
rentevooruitzichten belgië,
variabele rente,
vaste rente,
woonkrediet vergelijken